
DRE: o relatório que mostra se a sua empresa dá lucro (e por que o saldo do banco não mostra)
O saldo do banco subiu no mês, então a empresa lucrou? Nem sempre. Talvez o cliente grande tenha pago de uma vez três faturas atrasadas. Talvez a compra de estoque tenha ficado para o mês que vem. No mês seguinte o saldo cai, e ninguém sabe dizer se foi o negócio que piorou ou só o calendário dos pagamentos.
Quem responde à pergunta "a empresa dá lucro?" é a DRE, a Demonstração do Resultado do Exercício. Neste artigo você vai ver o que ela mostra, como ler cada linha, por que ela é diferente do caixa e como o ERP Sistema RAM monta a DRE mês a mês a partir do financeiro que a empresa já lança, sem planilha paralela.
O que é a DRE
A DRE é um resumo em degraus. Começa no que a empresa vendeu e vai descontando, linha a linha, tudo o que foi preciso gastar para chegar lá, até sobrar o resultado: lucro ou prejuízo. Cada degrau tem um nome e responde a uma pergunta diferente.
| Linha da DRE | Trimestre | % da receita líquida |
|---|---|---|
| Receita bruta | 1.275.800,00 | 113,64% |
| (−) Deduções: impostos sobre vendas e devoluções | −153.096,00 | −13,64% |
| = Receita líquida | 1.122.704,00 | 100,00% |
| (−) Custo das vendas (CMV) | −614.600,00 | −54,74% |
| = Lucro bruto | 508.104,00 | 45,26% |
| (−) Despesas operacionais | −337.100,00 | −30,03% |
| = Resultado operacional | 171.004,00 | 15,23% |
| Resultado financeiro (juros, tarifas) | −11.800,00 | −1,05% |
| = Resultado antes do IR | 159.204,00 | 14,18% |
| (−) IR e CSLL | −19.800,00 | −1,76% |
| = Lucro líquido | 139.404,00 | 12,42% |
Nesse exemplo, com números fictícios, de cada R$ 100 que realmente ficaram com a empresa depois dos impostos sobre as vendas, R$ 54,74 pagaram a mercadoria vendida, R$ 30,03 pagaram a estrutura e sobraram R$ 12,42 de lucro. É esse tipo de frase que a DRE permite dizer, e que o saldo do banco nunca vai dizer.
As perguntas que cada linha responde
- Receita líquida: quanto das vendas fica de fato com a empresa depois dos impostos sobre a venda e das devoluções. É a base para comparar todo o resto.
- Lucro bruto: o preço paga a mercadoria? Se a margem bruta cai mês após mês, o problema está no preço, no custo de compra ou no desconto, antes de qualquer despesa.
- Despesas operacionais: quanto custa manter a empresa de portas abertas: pessoal, aluguel, sistemas, marketing, comissões. Separadas por grupo, mostram onde a estrutura está crescendo mais que as vendas.
- Resultado operacional: o negócio, sozinho, se paga? É o resultado antes dos juros. Se ele é bom e o lucro líquido é ruim, o vilão é a dívida, não a operação.
- Lucro líquido: o que sobrou de verdade no período, depois de tudo.
Olhar os percentuais, e não só os valores, é o que torna a DRE útil para decidir. Uma despesa que subiu R$ 5 mil pode não ser problema se as vendas subiram junto; uma despesa que passou de 5% para 8% da receita é.
DRE não é fluxo de caixa: competência e caixa
O caixa mostra quando o dinheiro entrou e saiu. A DRE pelo regime de competência mostra a que mês pertence cada receita e cada despesa, mesmo que o pagamento aconteça antes ou depois. A venda de setembro recebida em novembro é receita de setembro; a compra de estoque paga hoje só vira custo quando a mercadoria for vendida.
É por isso que uma empresa pode ter lucro e faltar dinheiro (vendeu bem, mas a prazo) ou ter dinheiro sobrando e estar no prejuízo (recebeu atrasados, mas as vendas do mês não pagam a estrutura). As duas visões são necessárias, e o empresário que olha só uma delas decide no escuro.
Os erros mais comuns ao montar a DRE
- Lançar as compras de estoque como despesa. O custo entra na DRE quando a mercadoria é vendida, pelo CMV. Se a compra também entrar, o custo é contado duas vezes e o mês da compra grande parece um prejuízo que não existiu.
- Misturar o que não é resultado. Transferência entre contas, empréstimo recebido, pagamento do principal da dívida, aporte e retirada dos sócios mexem no caixa, mas não são receita nem despesa.
- Deixar despesa sem classificação. Tudo o que não tem lugar na estrutura some do resultado, e o lucro aparece maior do que é.
- Olhar um mês isolado. Um mês com férias, décimo terceiro ou uma venda grande distorce tudo. A DRE mês a mês, lado a lado, mostra a tendência.
A DRE no Sistema RAM, a partir do seu financeiro
No ERP Sistema RAM a DRE não é uma planilha à parte: ela usa as classificações financeiras que a empresa já escolhe ao lançar cada conta a pagar e a receber. A tela DRE, no menu Financeiro, soma tudo na estrutura de resultado, mês a mês.
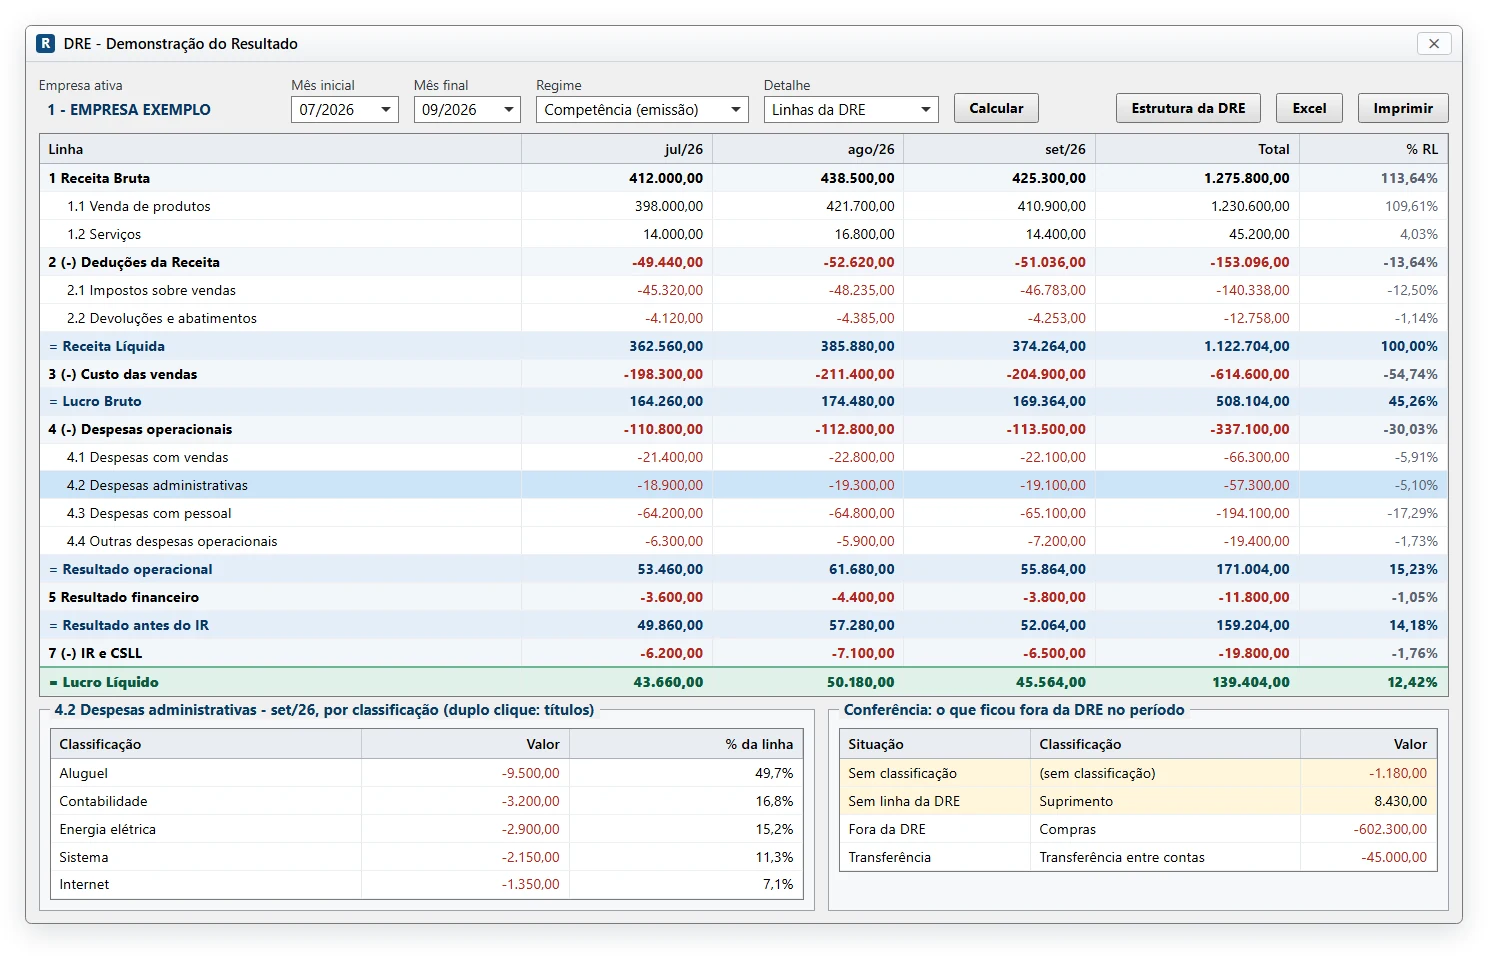
- Mês a mês e com total: escolha o mês inicial e o final; cada mês vira uma coluna, com o total do período e o percentual de cada linha sobre a receita líquida. Os subtotais (receita líquida, lucro bruto, resultado operacional) são calculados sozinhos.
- Competência ou caixa: em competência, os títulos entram pela data de emissão; em caixa, entra o que foi pago e recebido, pela data da baixa. Os dois na mesma tela, com um campo.
- Custo das vendas automático: o CMV vem do custo que o sistema gravou em cada item vendido (o custo médio do estoque na hora da venda) vezes a quantidade, menos as devoluções. Sem precisar lançar nada a mais.
- Rateio respeitado: um título dividido entre várias classificações entra em cada linha com a sua porcentagem. Cancelados, previsões e transferências entre contas ficam de fora.
- Do resumo ao título: a DRE pode mostrar só os grupos, as linhas ou as linhas abertas por classificação. Um clique numa célula lista as classificações daquela linha naquele mês; um duplo clique mostra os títulos que formam o valor.
- Excel e impressão: a planilha sai formatada, com a DRE, os valores por classificação e a conferência. A impressão abre no navegador, pronta para imprimir ou salvar em PDF.
A conferência: o que ficou fora
Ao lado do detalhe, a tela mostra tudo o que não entrou no resultado do período: títulos sem classificação, classificações que ainda não têm linha na DRE, o que está marcado como "Fora da DRE" (como as compras de estoque) e as transferências. Os dois primeiros aparecem em amarelo, porque costumam ser esquecimento. É a forma de confiar no número antes de levá-lo para uma reunião.
O resultado da empresa com o financeiro que você já lança
DRE mês a mês, em competência ou caixa, com o custo das vendas automático e a conferência do que ficou fora.
Como deixar a DRE pronta no sistema
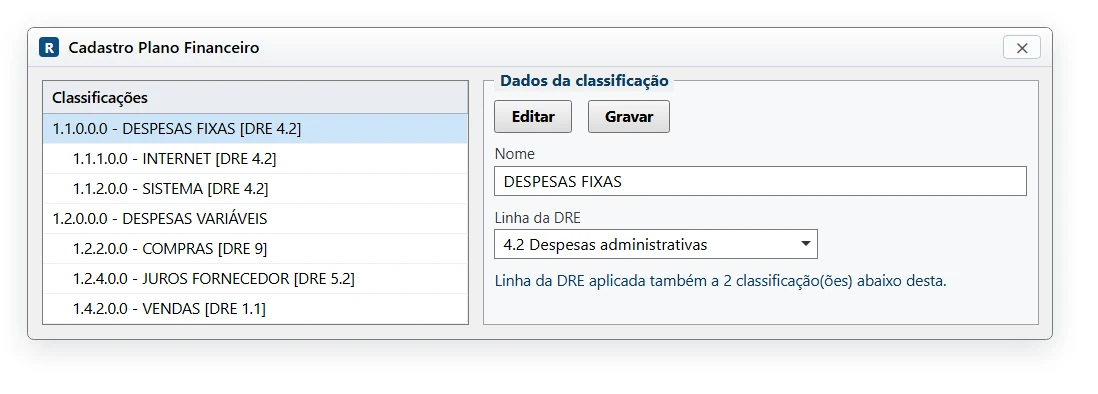
O sistema já traz a estrutura de DRE montada, da receita bruta ao lucro líquido, mais uma linha "Fora da DRE". O trabalho é dizer, uma vez, em que linha cai cada classificação do plano financeiro:
- 1Abra o cadastro de classificação financeira e selecione o grupo de cima, como “Despesas Fixas”.
- 2Escolha a Linha da DRE (por exemplo, 4.2 Despesas administrativas) e grave. Todas as classificações abaixo do grupo recebem a mesma linha, e o sistema avisa quantas mudaram.
- 3Trate as exceções editando só o item de baixo que for diferente. Compras de estoque e transferências vão para “Fora da DRE”.
- 4Calcule a DRE e olhe a conferência. Se algo aparecer em amarelo, é só ligar a classificação que faltou e calcular de novo.
A estrutura também pode ser ajustada: mudar o nome das linhas, a ordem e criar linhas novas, como separar "Fretes" das outras despesas de venda. Nada é apagado; a linha que não for mais usada é inativada. E o acesso à DRE é liberado por usuário, no cadastro de usuários.
Perguntas frequentes
A DRE gerencial substitui a DRE do contador?
Não. A DRE contábil segue as regras da contabilidade e é a oficial. A DRE gerencial serve para o dono acompanhar o negócio todo mês, com os números do próprio financeiro, sem esperar o fechamento contábil. As duas devem contar a mesma história; quando não contam, vale a conversa com o contador.
Devo olhar a DRE em competência ou em caixa?
Para saber se a empresa dá lucro, competência. Para entender por que sobrou ou faltou dinheiro, caixa. No Sistema RAM os dois saem da mesma tela, trocando um campo.
Por que as compras de estoque não entram na DRE?
Porque o custo da mercadoria entra quando ela é vendida, pela linha de custo das vendas, que o sistema calcula pelos itens vendidos. Lançar a compra também contaria o mesmo custo duas vezes.
Com que frequência devo olhar a DRE?
Todo mês, depois que o mês fechar e os lançamentos estiverem em dia, comparando com os meses anteriores. O mês corrente ainda não terminou e sempre parece pior do que vai ser.
E se uma despesa estiver na classificação errada?
Ela vai para a linha errada da DRE, ou fica fora se a classificação não tiver linha. A conferência da tela mostra o que ficou fora, e o detalhe de cada linha mostra as classificações que a formam, para achar o lançamento rápido.
Conclusão
O saldo do banco diz quanto dinheiro há hoje. A DRE diz se o negócio está ganhando ou perdendo dinheiro, e onde. Margem bruta caindo, estrutura pesando mais que as vendas, juros comendo o resultado operacional: cada um desses sinais aparece numa linha da DRE meses antes de aparecer no caixa.
No Sistema RAM essa leitura sai do financeiro que a empresa já lança, mês a mês, em competência ou caixa, com o custo das vendas calculado sozinho e a conferência do que ficou de fora. É o número certo para decidir preço, corte de despesa e investimento.
Veja a DRE da sua empresa montada com os seus números
Financeiro, estoque e vendas no mesmo sistema, e o resultado do mês numa tela só.